


Σε νέα αναπτυξιακή φάση εισέρχεται ο όμιλος Fourlis, έχοντας ολοκληρώσει το μεγαλύτερο μέρος του λειτουργικού και τεχνολογικού μετασχηματισμού του. Στο πρώτο Investor Day της εταιρείας, με τίτλο «Διαμορφώνοντας το επόμενο βήμα», η διοίκηση παρουσίασε τη στρατηγική έως το 2029, επιβεβαίωσε τις προβλέψεις για το 2026 και έθεσε ως στόχους την ενίσχυση της κερδοφορίας, την αύξηση των ταμειακών ροών και τη δημιουργία μακροπρόθεσμης αξίας για τους μετόχους.
Το 2026 περιγράφεται ως χρονιά μετάβασης, κατά την οποία ολοκληρώνονται οι βασικές ενέργειες αναδιοργάνωσης και αρχίζουν σταδιακά να αποδίδουν οι επενδύσεις των προηγούμενων ετών. Από το 2027, η Fourlis αναμένει ισχυρότερη αποτύπωση στα οικονομικά αποτελέσματα από τη βελτίωση της παραγωγικότητας, την ωρίμανση των νέων καταστημάτων και την αξιοποίηση κοινών υποδομών.
Για το 2026, ο όμιλος προβλέπει πωλήσεις 645 εκατ. ευρώ, αυξημένες κατά 8,6%, και περιθώριο μικτού κέρδους περίπου 46,5%. Τα λειτουργικά κέρδη (EBIT) εκτιμώνται σε 15-17 εκατ. ευρώ, συμπεριλαμβανομένων έκτακτων δαπανών μετασχηματισμού ύψους 10,7 εκατ. ευρώ. Χωρίς αυτές τις επιβαρύνσεις, το EBIT υπολογίζεται σε 26-27 εκατ. ευρώ. Τα κέρδη προ φόρων αναμένονται σε 18-20 εκατ. ευρώ, μαζί με καθαρό έκτακτο κέρδος περίπου 8,5 εκατ. ευρώ από την πώληση του Sofia South Ring Mall (SSRM), ενώ ο καθαρός δανεισμός εκτιμάται σε 65-70 εκατ. ευρώ.
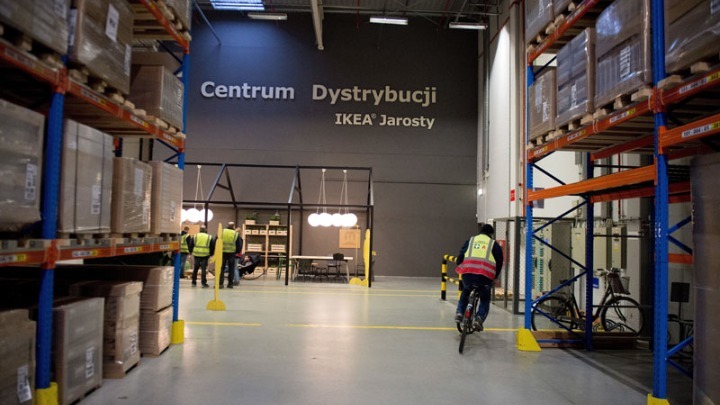
Βασικός πυλώνας της στρατηγικής είναι η ανάπτυξη μιας ενιαίας πλατφόρμας λιανικής για τα brands και τις αγορές του ομίλου, με κοινές τεχνολογικές υποδομές, εφοδιαστική αλυσίδα και υποστηρικτικές υπηρεσίες. Στον ίδιο σχεδιασμό περιλαμβάνονται η αποενοποίηση της Trade Estates, η αναδιάρθρωση της δραστηριότητας Health & Beauty (H&B), καθώς και η ολοκλήρωση του κέντρου διανομής της Inter IKEA στον Ασπρόπυργο. Το κέντρο έχει επιφάνεια 50.000 τ.μ. και εξυπηρετεί πέντε αγορές.
Η ανάπτυξη έως το 2029 αναμένεται να προέλθει τόσο από την οργανική πορεία των υφιστάμενων δραστηριοτήτων, με ετήσιο σύνθετο ρυθμό αύξησης (CAGR) 4,5%-5%, όσο και από την επέκταση του δικτύου, η οποία εκτιμάται ότι θα προσθέσει περισσότερα από 155 εκατ. ευρώ στις πωλήσεις. Η διοίκηση προβλέπει ότι το EBIT του ομίλου θα φτάσει σε 40-45 εκατ. ευρώ έως το 2029, με περιθώριο 5,1%-5,6%. Οι σωρευτικές ελεύθερες ταμειακές ροές για την περίοδο 2026-2029 υπολογίζονται σε 75-90 εκατ. ευρώ, συμπεριλαμβανομένων των εσόδων από την πώληση του Sofia South Ring Mall (SSRM).
Η IKEA, η μεγαλύτερη δραστηριότητα και βασική πηγή κερδοφορίας του ομίλου, αναμένεται να καταγράψει πωλήσεις 465-470 εκατ. ευρώ έως το 2029, με CAGR περίπου 6%-6,5% και EBIT 40-42 εκατ. ευρώ. Η ανάπτυξή της προβλέπεται να υποστηριχθεί από νέα, μικρότερα format καταστημάτων, την ενίσχυση του omnichannel και τη διεύρυνση των υπηρεσιών.
Δυναμική καταγράφει και ο τομέας αθλητικών ειδών, μέσω των INTERSPORT και Foot Locker. Οι πωλήσεις της δραστηριότητας αυξήθηκαν κατά 22% το 2025 και κατά 13% από την αρχή του 2026. Έως το 2029, προβλέπεται να ανέλθουν σε 310-323 εκατ. ευρώ, με CAGR περίπου 9% και περιθώριο EBIT κοντά στο 4%. Η επέκταση της Foot Locker προβλέπεται να διαμορφώσει δίκτυο 45 καταστημάτων σε πέντε νέες χώρες, ενώ η INTERSPORT θα συνεχίσει επιλεκτικές επενδύσεις με έμφαση στην κερδοφορία ανά κατάστημα.
Η διοίκηση θέτει επίσης κριτήρια για την κατανομή κεφαλαίων: απόδοση άνω του 10% για κάθε νέο κατάστημα και άνω του 15% για τις ψηφιακές επενδύσεις. Παράλληλα, επιδιώκει δείκτη καθαρού δανεισμού προς προσαρμοσμένο EBITDA κάτω από 1,5 φορές έως το 2029 και δηλώνει ότι θα επιστρέφει στους μετόχους κεφάλαιο που δεν απαιτείται για την ανάπτυξη, μέσω μερισμάτων και επαναγορών ιδίων μετοχών.