
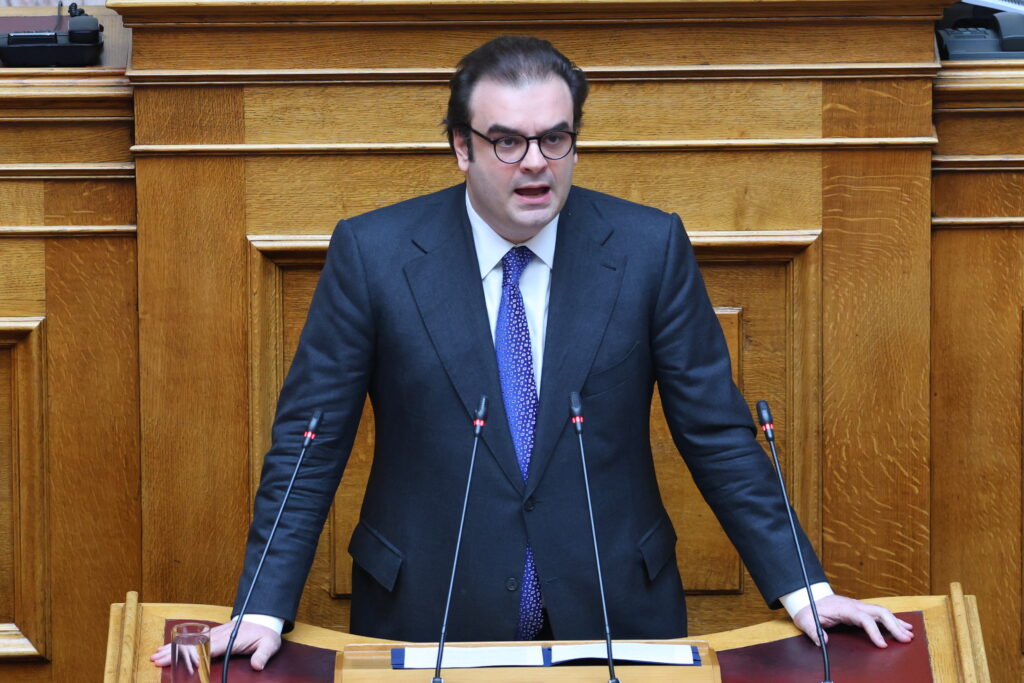


Δύο παρεμβάσεις για την ελάφρυνση δανειοληπτών και την αυστηρότερη εποπτεία των εταιρειών διαχείρισης απαιτήσεων ανακοίνωσε ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, στην Επιτροπή Οικονομικών Υποθέσεων της Βουλής , όπου συζητείται το νομοσχέδιο για τις ρυθμίσεις οφειλών.
Ο υπουργός προανήγγειλε την καθιέρωση σταθερού επιτοκίου 3% για ευάλωτους και επιλέξιμους δανειολήπτες που εντάσσονται στον εξωδικαστικό μηχανισμό.
Παράλληλα, αυξάνεται το ανώτατο πρόστιμο που μπορεί να επιβάλλει η Τράπεζα της Ελλάδος στις εταιρείες διαχείρισης οφειλών, από 500.000 ευρώ σε 5 εκατ. ευρώ, ενισχύοντας το πλαίσιο κυρώσεων για παραβάσεις.
Ο Κυριάκος Πιερρακάκης αναφέρθηκε επίσης στο άρθρο 23, το οποίο, όπως είπε, απέσυρε από το νομοσχέδιο ώστε να «αφαιρεθεί και το τελευταίο πρόσχημα» από την αντιπολίτευση. Κατηγόρησε τα κόμματα της αντιπολίτευσης για «κρεσέντο συνωμοσιολογίας» και «τερατώδη διαστρέβλωση» υποστηρίζοντας ότι η επίμαχη διάταξη ούτε καθιστούσε αυτομάτως εκτελεστή τη σύμβαση ούτε καταργούσε τη δυνατότητα δικαστικής προστασίας.
Ποιοι εντάσσονται στο σταθερό επιτόκιο 3%
Με την πρώτη τροπολογία προστίθεται νέα παράγραφος 3Α στο άρθρο 14 του ν. 4738/2020 και θεσπίζεται σταθερό επιτόκιο 3% ετησίως στις συμβάσεις αναδιάρθρωσης οφειλών προς χρηματοδοτικούς φορείς, οι οποίες συνάπτονται μέσω του εξωδικαστικού μηχανισμού.
Η ρύθμιση αφορά δύο κατηγορίες οφειλετών:
– όσους πληρούν τα κριτήρια του ευάλωτου οφειλέτη, βάσει της περ. α΄ του άρθρου 217 του ν. 4738/2020, και διαθέτουν τη σχετική βεβαίωση,
– τους επιλέξιμους οφειλέτες της περ. β΄ της παρ. 3 του άρθρου 14 του ίδιου νόμου, κατηγορία στην οποία περιλαμβάνεται και η μεσαία τάξη.
Για τις παραπάνω κατηγορίες, το επιτόκιο ορίζεται στο 3% ετησίως και παραμένει σταθερό σε όλη τη διάρκεια της ρύθμισης. Η εφαρμογή του δεν διαφοροποιείται ανάλογα με το αν η οφειλή καλύπτεται από εμπράγματες ή άλλες ειδικές εξασφαλίσεις ούτε από την κατηγορία του χρηματοδοτικού φορέα.
Το σταθερό επιτόκιο αποτελεί υποχρεωτικό όρο της σύμβασης αναδιάρθρωσης. Η ρύθμιση θα εφαρμόζεται για καταβολές από την 1η Δεκεμβρίου 2026.
Σήμερα, για οφειλές με εμπράγματες εξασφαλίσεις προβλέπεται επιτόκιο 3% για τα πρώτα έτη ενώ για οφειλές χωρίς εμπράγματες εξασφαλίσεις το επιτόκιο ανέρχεται σε 4% για την πρώτη τριετία. Στη συνέχεια, διαμορφώνεται σε κυμαινόμενο Euribor τριμήνου συν 2,5 ποσοστιαίες μονάδες για τις οφειλές με εξασφαλίσεις και Euribor τριμήνου συν 3 ποσοστιαίες μονάδες για εκείνες χωρίς εξασφαλίσεις.
Με Euribor στο 2,67%, τα επιτόκια αυτά θα έφθαναν μετά την τριετία στο 5,17% και στο 5,67% αντίστοιχα. Με τη νέα ρύθμιση, για τους ευάλωτους και επιλέξιμους οφειλέτες το επιτόκιο παραμένει στο 3% καθ’ όλη τη διάρκεια της ρύθμισης, ανεξαρτήτως εξασφαλίσεων.
Αυξάνονται τα πρόστιμα στους servicers
Η δεύτερη τροπολογία αυξάνει το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στις εταιρείες διαχείρισης απαιτήσεων για παραβάσεις του θεσμικού πλαισίου. Το ανώτατο όριο ανεβαίνει από τις 500.000 ευρώ στα 5 εκατ. ευρώ.
Η αύξηση αφορά πρόστιμα που επιβάλλονται βάσει του άρθρου 27 του ν. 5072/2023 και δεκαπλασιάζει το μέγιστο ύψος της κύρωσης για τους servicers.
Ενδεικτικά, οι κυρώσεις μπορούν να αφορούν παραβάσεις όπως:
– η μη τήρηση των προϋποθέσεων για τη συμβατική σχέση μεταξύ διαχειριστή και αγοραστή πιστώσεων ή για την εξωτερική ανάθεση δραστηριοτήτων,
– ελλείψεις στο πλαίσιο εταιρικής διακυβέρνησης και στους μηχανισμούς εσωτερικού ελέγχου, που ενδέχεται να επηρεάζουν τα δικαιώματα των δανειοληπτών ή την προστασία προσωπικών δεδομένων,
– ανεπαρκείς πολιτικές για την ορθή μεταχείριση των δανειοληπτών,
– απουσία διαδικασιών καταγραφής και διαχείρισης παραπόνων,
– παραλείψεις στις υποχρεώσεις ενημέρωσης των αρμόδιων αρχών για τον ορισμό διαχειριστών ή για μεταβιβάσεις πιστώσεων,
– μη συμμόρφωση με τις υποχρεώσεις αγοραστών και διαχειριστών πιστώσεων ή με το πλαίσιο που διέπει τις σχέσεις τους με τους δανειολήπτες.
Η παρέμβαση ενισχύει το πλαίσιο εποπτείας των εταιρειών διαχείρισης και αυστηροποιεί τις συνέπειες σε περίπτωση παραβίασης των νόμιμων υποχρεώσεών τους.