
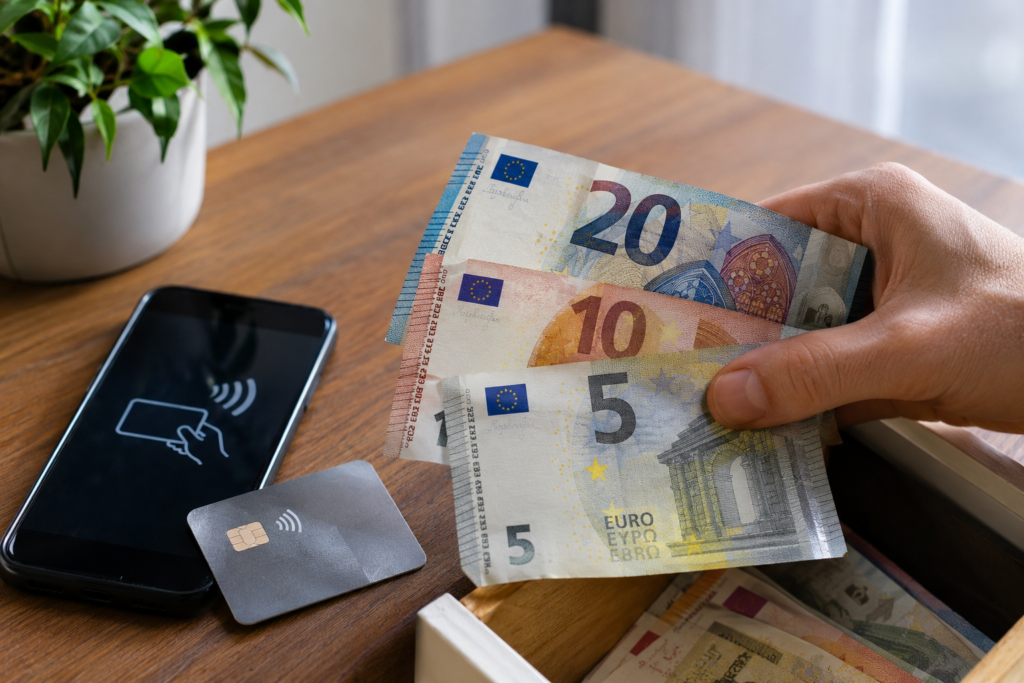


Από 70 έως 100 ευρώ ανά άτομο μπορεί να χρειαστεί ένα νοικοκυριό ως απόθεμα μετρητών για τις πρώτες 72 ώρες μιας έκτακτης ανάγκης, σύμφωνα με ενδεικτικές συστάσεις ευρωπαϊκών αρχών. Η διατήρηση ενός μικρού ποσού στο σπίτι αποκτά ιδιαίτερη σημασία σε περιπτώσεις εκτεταμένου μπλακ άουτ, κυβερνοεπίθεσης ή σοβαρής βλάβης στις τηλεπικοινωνίες, όταν οι πληρωμές με κάρτες, κινητά τηλέφωνα και τραπεζικές εφαρμογές ενδέχεται να μην είναι διαθέσιμες.
Η συζήτηση για την ανάγκη ύπαρξης μετρητών στο σπίτι επανέρχεται σε μια περίοδο κατά την οποία οι ψηφιακές συναλλαγές έχουν γίνει αναπόσπαστο κομμάτι της καθημερινότητας. Από την αγορά ενός καφέ μέχρι την πληρωμή λογαριασμών, εκατομμύρια Ευρωπαίοι χρησιμοποιούν πλέον ηλεκτρονικά μέσα, συχνά χωρίς να έχουν καθόλου χαρτονομίσματα στο πορτοφόλι τους.
Ωστόσο, η ευκολία των ψηφιακών πληρωμών συνοδεύεται από μια σημαντική εξάρτηση: την αδιάλειπτη λειτουργία του ηλεκτρικού ρεύματος, του διαδικτύου και των τραπεζικών δικτύων.
Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) έχει επισημάνει τον ρόλο των μετρητών ως εναλλακτικού μέσου πληρωμής σε περιόδους κρίσης. Παράλληλα, ευρωπαϊκές χώρες έχουν εντάξει τη διατήρηση ενός μικρού χρηματικού αποθέματος στις οδηγίες προετοιμασίας των πολιτών για έκτακτες καταστάσεις.
Πόσα μετρητά πρέπει να υπάρχουν στο σπίτι ανάλογα με τα μέλη της οικογένειας;
Το ενδεικτικό ποσό των 70 έως 100 ευρώ ανά άτομο υπολογίζεται με βάση την κάλυψη βασικών αναγκών για τρεις ημέρες. Δεν αποτελεί υποχρεωτική οδηγία της ΕΚΤ ούτε ενιαίο κανόνα για όλα τα κράτη-μέλη της Ευρωπαϊκής Ένωσης.
Ο υπολογισμός για κάθε νοικοκυριό διαμορφώνεται ως εξής:
| Μέλη νοικοκυριού | Ενδεικτικά μετρητά |
|---|---|
| 1 άτομο | 70–100 € |
| 2 άτομα | 140–200 € |
| 3 άτομα | 210–300 € |
| 4 άτομα | 280–400 € |
| 5 άτομα | 350–500 € |
Τα ποσά αυτά αποτελούν έναν πρακτικό οδηγό και όχι υποχρεωτικό όριο αποταμίευσης. Μια οικογένεια με μικρά παιδιά, ηλικιωμένους ή άτομα που χρειάζονται τακτικά φαρμακευτική αγωγή ενδέχεται να έχει διαφορετικές ανάγκες.
Σημαντικό ρόλο παίζουν επίσης το κόστος ζωής, η περιοχή κατοικίας και η δυνατότητα πρόσβασης σε καταστήματα που εξακολουθούν να λειτουργούν κατά τη διάρκεια μιας κρίσης.
Γιατί οι πρώτες 72 ώρες θεωρούνται τόσο σημαντικές;
Οι 72 ώρες αποτελούν βασικό χρονικό ορίζοντα σε πολλά ευρωπαϊκά σχέδια πολιτικής προστασίας και προετοιμασίας των νοικοκυριών.
Σε περίπτωση μεγάλης διακοπής ηλεκτροδότησης, οι συνέπειες δεν περιορίζονται στο γεγονός ότι τα σπίτια μένουν χωρίς ρεύμα. Μπορούν να επηρεαστούν τα τηλεπικοινωνιακά δίκτυα, οι τραπεζικές συναλλαγές, οι μεταφορές και η λειτουργία των καταστημάτων.
Ένα POS ενδέχεται να μην μπορεί να εγκρίνει μια πληρωμή, ακόμη και όταν ο καταναλωτής διαθέτει επαρκές υπόλοιπο στον λογαριασμό του. Αντίστοιχα, ένα ΑΤΜ μπορεί να τεθεί εκτός λειτουργίας, καθιστώντας αδύνατη την ανάληψη χρημάτων.
Σε τέτοιες συνθήκες, τα μετρητά μπορούν να εξασφαλίσουν τη δυνατότητα αγοράς βασικών αγαθών, όπως τρόφιμα, εμφιαλωμένο νερό, φάρμακα και είδη πρώτης ανάγκης.
Υπάρχει, βέβαια, μια ουσιαστική προϋπόθεση: να λειτουργούν τα καταστήματα και να διαθέτουν τα απαραίτητα προϊόντα.
Τα μετρητά δεν αντιμετωπίζουν από μόνα τους τις συνέπειες μιας μεγάλης φυσικής καταστροφής. Προσφέρουν, όμως, μια επιπλέον δυνατότητα συναλλαγών όταν τα ηλεκτρονικά συστήματα παρουσιάζουν προβλήματα.
Τι συνέβη στο μεγάλο μπλακ άουτ της Ισπανίας και της Πορτογαλίας;
Η αξία των μετρητών αναδείχθηκε με ιδιαίτερα χαρακτηριστικό τρόπο στις 28 Απριλίου 2025, όταν μια εκτεταμένη διακοπή ηλεκτροδότησης επηρέασε την Ισπανία και την Πορτογαλία.
Η καθημερινότητα εκατομμυρίων πολιτών διαταράχθηκε, καθώς προβλήματα καταγράφηκαν στις μεταφορές, στις επικοινωνίες και στις εμπορικές συναλλαγές.
Πολλά τερματικά POS σταμάτησαν να λειτουργούν, ενώ παρουσιάστηκαν δυσκολίες στις αναλήψεις από ΑΤΜ και στις πληρωμές μέσω κινητών τηλεφώνων.
Για τους πολίτες που διέθεταν ήδη χαρτονομίσματα, η πραγματοποίηση ορισμένων αγορών ήταν ευκολότερη σε σχέση με εκείνους που βασίζονταν αποκλειστικά στις ηλεκτρονικές πληρωμές.
Σύμφωνα με στοιχεία που παρατίθενται σε ανάλυση της ΕΚΤ, οι πληρωμές με φυσικές κάρτες στις περιοχές της Ισπανίας που επηρεάστηκαν από τη διακοπή παρουσίασαν πτώση της τάξης του 41% έως 42%, ανάλογα με τη βάση σύγκρισης.
Το περιστατικό ανέδειξε μια σημαντική αδυναμία των σύγχρονων συστημάτων πληρωμών: ακόμη και όταν υπάρχουν χρήματα στους τραπεζικούς λογαριασμούς, η πρόσβαση σε αυτά δεν είναι εξασφαλισμένη σε κάθε περίσταση.
Γιατί είναι προτιμότερα τα χαρτονομίσματα των 5, 10 και 20 ευρώ;
Η διατήρηση ενός χρηματικού αποθέματος δεν αφορά μόνο το συνολικό ποσό, αλλά και τη μορφή στην οποία φυλάσσεται.
Σε μια έκτακτη κατάσταση, τα χαρτονομίσματα των 5, 10 και 20 ευρώ μπορούν να αποδειχθούν περισσότερο πρακτικά από εκείνα των 50 ή 100 ευρώ.
Εάν ένα κατάστημα αντιμετωπίζει προβλήματα λειτουργίας ή περιορισμένη διαθεσιμότητα μετρητών, ενδέχεται να μην μπορεί να δώσει ρέστα για μια μικρή αγορά.
Για παράδειγμα, η αγορά νερού και τροφίμων αξίας 12 ευρώ είναι ευκολότερο να πραγματοποιηθεί με ένα χαρτονόμισμα των 10 ευρώ και ένα των 5 ευρώ, παρά με ένα χαρτονόμισμα των 100 ευρώ.
Η ύπαρξη ορισμένων κερμάτων μπορεί επίσης να διευκολύνει τις συναλλαγές.
Εξίσου σημαντική είναι η ασφαλής φύλαξη του ποσού, σε προστατευμένο και διακριτικό σημείο της κατοικίας, χωρίς να εκτίθεται σε υγρασία ή άλλους κινδύνους.
Τι συστήνουν οι ευρωπαϊκές χώρες για τα μετρητά έκτακτης ανάγκης;
Η Ολλανδία, η Αυστρία και η Φινλανδία συγκαταλέγονται στις ευρωπαϊκές χώρες που έχουν αναδείξει τη σημασία της προετοιμασίας των νοικοκυριών για περιόδους κατά τις οποίες ενδέχεται να διακοπεί η πρόσβαση σε βασικές υπηρεσίες.
Στην Ολλανδία, για παράδειγμα, έχει διατυπωθεί σύσταση για διατήρηση περίπου 70 ευρώ ανά ενήλικα και 30 ευρώ ανά παιδί, στο πλαίσιο της προετοιμασίας για έκτακτες καταστάσεις διάρκειας 72 ωρών.
Οι οδηγίες διαφέρουν από χώρα σε χώρα, καθώς λαμβάνουν υπόψη τις ιδιαίτερες συνθήκες και τις ανάγκες των πολιτών.
Κοινός παρονομαστής είναι η επιδίωξη να μπορούν τα νοικοκυριά να καλύψουν ορισμένες βασικές ανάγκες τους χωρίς να εξαρτώνται αποκλειστικά από τις ψηφιακές υποδομές.
Η προσέγγιση αυτή δεν συνδέεται με αμφισβήτηση της ασφάλειας των τραπεζικών καταθέσεων, αλλά με την ανάγκη ύπαρξης εναλλακτικών λύσεων όταν τα συνήθη μέσα πληρωμής δεν είναι προσωρινά διαθέσιμα.
Τι επισημαίνει η Ευρωπαϊκή Κεντρική Τράπεζα για το φυσικό χρήμα;
Η ΕΚΤ έχει αναδείξει τη σημασία των μετρητών για την ανθεκτικότητα του συστήματος πληρωμών, ιδιαίτερα σε περιόδους οικονομικής αβεβαιότητας ή διαταραχών στις υποδομές.
Τα χαρτονομίσματα διαθέτουν ένα βασικό χαρακτηριστικό που τα διαφοροποιεί από τις ψηφιακές συναλλαγές: η πληρωμή με φυσικό χρήμα δεν απαιτεί ηλεκτρική ενέργεια, σύνδεση στο διαδίκτυο ή ηλεκτρονική έγκριση από τράπεζα.
Η σημασία τους δεν περιορίζεται στην καθημερινή κατανάλωση. Σε περιόδους έντονης αβεβαιότητας, οι πολίτες συχνά επιδιώκουν να διατηρούν άμεση πρόσβαση σε μέρος των χρημάτων τους.
Ανάλογη συμπεριφορά είχε παρατηρηθεί και στην Ελλάδα κατά την περίοδο των capital controls το 2015, όταν οι περιορισμοί στις τραπεζικές συναλλαγές ανέδειξαν τη σημασία της πρόσβασης σε ρευστότητα.
Ωστόσο, οι συνθήκες εκείνης της περιόδου ήταν διαφορετικές από τις συνέπειες ενός προσωρινού μπλακ άουτ.
Χρειάζεται τελικά κάθε οικογένεια ένα μικρό απόθεμα μετρητών;
Η διατήρηση ενός περιορισμένου ποσού μετρητών στο σπίτι αποτελεί ένα απλό μέτρο προετοιμασίας για απρόβλεπτες καταστάσεις.
Δεν απαιτεί την απόσυρση μεγάλων χρηματικών ποσών από τις τράπεζες ούτε την εγκατάλειψη των ηλεκτρονικών πληρωμών.
Αντίθετα, λειτουργεί συμπληρωματικά προς τις υπόλοιπες μορφές οικονομικής ασφάλειας.
Ένα μικρό απόθεμα χαρτονομισμάτων, σε συνδυασμό με επαρκείς ποσότητες νερού, τροφίμων, απαραίτητων φαρμάκων και ειδών πρώτης ανάγκης, μπορεί να περιορίσει τις δυσκολίες που αντιμετωπίζει μια οικογένεια τις πρώτες ημέρες μιας κρίσης.
Το ζητούμενο δεν είναι να επιστρέψουν οι καταναλωτές σε μια οικονομία αποκλειστικά με μετρητά. Είναι να διατηρούν μια εναλλακτική επιλογή όταν η τεχνολογία, στην οποία βασίζονται καθημερινά, δεν μπορεί να τους εξυπηρετήσει.
Γιατί σε μια εποχή όπου σχεδόν τα πάντα πληρώνονται με ένα άγγιγμα στην οθόνη, μερικά χαρτονομίσματα στο συρτάρι μπορεί να αποδειχθούν πιο χρήσιμα από μια τραπεζική εφαρμογή που δεν ανοίγει.