
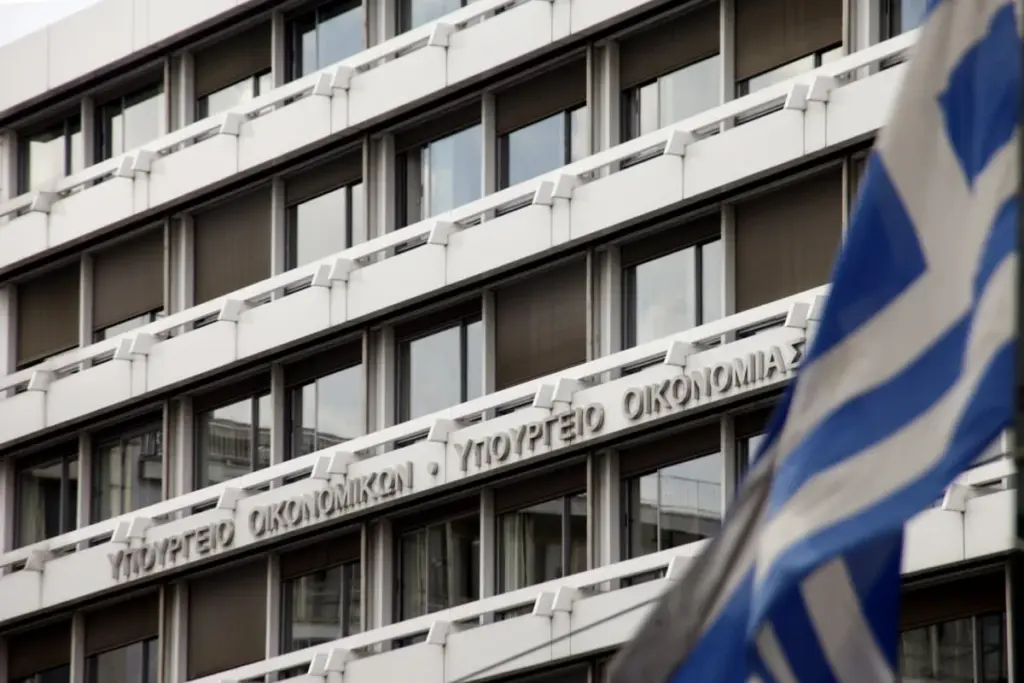


Σημαντικές αλλαγές στις σχέσεις μεταξύ οφειλετών, τραπεζών και servicers φέρνει το νέο νομοσχέδιο του Υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίο τέθηκε σε δημόσια διαβούλευση. Μεταξύ άλλων προβλέπει πλαφόν 15% στην προκαταβολή για απευθείας διμερή ρύθμιση, συγκεκριμένες προθεσμίες για την απάντηση των πιστωτών και υποχρεωτική πρόταση ρύθμισης τρεις μήνες πριν από πλειστηριασμό.
Το νομοσχέδιο περιλαμβάνει συνολικά 16 παρεμβάσεις για το ιδιωτικό χρέος. Οι οκτώ αφορούν την προστασία των οφειλετών και τις ρυθμίσεις, ενώ οι υπόλοιπες οκτώ επικεντρώνονται στη διαφάνεια, την εποπτεία και τη λογοδοσία των εταιρειών διαχείρισης απαιτήσεων.
Τι αλλάζει στις ρυθμίσεις οφειλών;
Κεντρική αλλαγή είναι η δημιουργία μιας νέας, αυτοτελούς και τυποποιημένης διαδικασίας διμερούς ρύθμισης, η οποία θα αντικαταστήσει τον Κώδικα Δεοντολογίας.
Για πρώτη φορά τίθενται συγκεκριμένα χρονικά όρια. Ο πιστωτής θα πρέπει να απαντά εντός τριών μηνών, ενώ ολόκληρη η διαδικασία θα πρέπει να έχει ολοκληρωθεί το αργότερο σε έξι μήνες.
Ιδιαίτερη σημασία έχει και η αλλαγή στις προκαταβολές. Το ποσό που θα μπορεί να ζητήσει ο πιστωτής για απευθείας διμερή ρύθμιση δεν θα μπορεί να υπερβαίνει το 15%. Μέχρι σήμερα το ύψος της προκαταβολής αποτελούσε αντικείμενο διαπραγμάτευσης και, σύμφωνα με το υπουργείο, σε ορισμένες περιπτώσεις ξεπερνούσε το 30% ή έφθανε ακόμη και στο 50% της οφειλής.
Τι θα γίνεται τρεις μήνες πριν από έναν πλειστηριασμό;
Ο πιστωτής θα υποχρεούται, τρεις μήνες πριν από πλειστηριασμό, να καταθέτει στον οφειλέτη πρόταση ρύθμισης.
Η πρόταση θα πρέπει να είναι βιώσιμη και τεκμηριωμένη και να λαμβάνει υπόψη την πραγματική δυνατότητα αποπληρωμής, τα εισοδήματα και την περιουσιακή κατάσταση του οφειλέτη.
Όλες οι προτάσεις θα υποβάλλονται εγγράφως. Εφόσον υπάρχουν δύο εναλλακτικές λύσεις, θα πρέπει να παρουσιάζονται και οι δύο, ενώ σε περίπτωση απόρριψης της ρύθμισης θα απαιτείται έγγραφη αιτιολόγηση.
Παράλληλα, προβλέπεται δυνατότητα προσφυγής σε διαμεσολάβηση μέσω του Ελληνικού Χρηματοοικονομικού Μεσολαβητή.
Τι προστασία αποκτά ο οφειλέτης που πληρώνει κανονικά;
Ισχυρότερο δίχτυ προστασίας δημιουργείται για όσους τηρούν ενεργή ρύθμιση. Όσο ο οφειλέτης είναι συνεπής, δεν θα επιτρέπονται η καταγγελία της ρύθμισης, η έκδοση ή εκτέλεση διαταγής πληρωμής, η κατάσχεση ή η συνέχιση πλειστηριασμού.
Εάν οι συγκεκριμένες απαγορεύσεις παραβιαστούν, η σχετική πράξη θα είναι αυτοδικαίως άκυρη. Επιπλέον, ο οφειλέτης θα πιστώνεται με ποσό ίσο με πέντε μηνιαίες δόσεις και η ρύθμιση θα παρατείνεται κατά πέντε μήνες χωρίς πρόσθετη επιβάρυνση.
Για τις παραβάσεις προβλέπονται διοικητικά πρόστιμα από 50.000 έως 500.000 ευρώ, ενώ σε περίπτωση επανάληψης θα ενεργοποιούνται αυστηρότερες εποπτικές συνέπειες.
Σε πόσες ημέρες θα πρέπει ο servicer να δίνει τα στοιχεία της οφειλής;
Ο οφειλέτης αποκτά ρητό δικαίωμα να ζητά, χωρίς χρέωση, πλήρη εικόνα του χρέους του. Σε αυτή θα περιλαμβάνονται οι συμβάσεις, το ιστορικό πληρωμών, ο τρόπος υπολογισμού του επιτοκίου, το κεφάλαιο, οι τόκοι, οι προμήθειες και κάθε άλλη επιβάρυνση.
Τα στοιχεία θα πρέπει να χορηγούνται εντός 45 ημερών. Εάν η προθεσμία παρέλθει χωρίς να έχουν δοθεί πλήρως, θα αναστέλλεται η τοκοφορία μέχρι να εκπληρωθεί η υποχρέωση ενημέρωσης.
Το νομοσχέδιο επαναφέρει επίσης την προστατευτική ρύθμιση του άρθρου 39 του ν. 3259/2004 για παλαιές ληξιπρόθεσμες οφειλές, χωρίς προθεσμία υποβολής αίτησης.
Τι αλλάζει για τους servicers;
Οι εταιρείες διαχείρισης απαιτήσεων μπαίνουν σε αυστηρότερο πλαίσιο εποπτείας. Θα πρέπει κάθε χρρόνο να δημοσιοποιούν στοιχεία για τα οικονομικά τους μεγέθη, την εταιρική διακυβέρνηση, τα χαρτοφυλάκια που διαχειρίζονται, τα αποτελέσματα της διαχείρισης και τον τρόπο με τον οποίο χειρίζονται τα παράπονα των δανειοληπτών.
Παράλληλα, κάθε servicer θα υποβάλλει ετησίως στην Τράπεζα της Ελλάδος σχέδιο στρατηγικής διαχείρισης απαιτήσεων, στο οποίο θα περιλαμβάνονται προβλέψεις για εισπράξεις, στρατηγική ανά κατηγορία απαίτησης, κόστος, διαθέσιμοι πόροι, κίνδυνοι και δείκτες απόδοσης.
Για τιτλοποιήσεις που συνδέονται με εγγύηση του Ελληνικού Δημοσίου προβλέπεται και ετήσιος ανεξάρτητος διαχειριστικός έλεγχος.
Πώς θα φορολογούνται τα crypto;
Το ίδιο νομοσχέδιο επιχειρεί να καλύψει και το υφιστάμενο φορολογικό κενό στα κρυπτοστοιχεία.
Η υπεραξία φυσικών προσώπων από μεταβίβαση crypto θα φορολογείται με συντελεστή 10%. Υπεραξία έως 500 ευρώ ανά φορολογικό έτος δεν θα φορολογείται, ενώ η ανταλλαγή ενός κρυπτοστοιχείου με άλλο δεν θα δημιουργεί από μόνη της φορολογητέα υπεραξία.
Με συντελεστή 10% θα φορολογούνται ως τόκοι και αποδόσεις από δραστηριότητες όπως ο δανεισμός, η παροχή ρευστότητας και το staking.
Παράλληλα, δίνεται η δυνατότητα οικειοθελούς δήλωσης υπεραξιών από παλαιότερες μεταβιβάσεις μέσα σε 12 μήνες από τη δημοσίευση του νόμου, χωρίς πρόστιμα ή τόκους, υπό τις προβλεπόμενες προϋποθέσεις.
Τι αλλάζει στις πληρωμές με courier;
Μία ακόμη αλλαγή αφορά τις αντικαταβολές. Η χρήση ηλεκτρονικών μέσων πληρωμής θα καταστεί υποχρεωτική στις παραδόσεις αγαθών από εταιρείες courier, ανεξάρτητα από το ποσό της συναλλαγής.
Εταιρεία ταχυμεταφορών που θα δέχεται μετρητά θα βρίσκεται αντιμέτωπη με πρόστιμο ίσο με το διπλάσιο της αξίας της συναλλαγής. Πριν από την εφαρμογή της διάταξης θα εκδοθεί υπουργική απόφαση που θα καθορίζει τις κατηγορίες πολιτών που θα εξαιρούνται.
Πότε ολοκληρώνεται η δημόσια διαβούλευση;
Η δημόσια διαβούλευση για το νομοσχέδιο θα ολοκληρωθεί στις 22 Οκτωβρίου 2026, στις 10:00 το πρωί. Ο σχεδιασμός προβλέπει στη συνέχεια την εισαγωγή του στη Βουλή, με στόχο να ψηφιστεί την πρώτη εβδομάδα του Νοεμβρίου.
Πέρα από οφειλέτες, servicers και crypto, το νομοσχέδιο περιλαμβάνει παρεμβάσεις για τις τράπεζες και την κεφαλαιαγορά, το αγροτικό πετρέλαιο, τη νέα λογιστική λειτουργία του Δημοσίου και τη διαχείριση καυσίμων σε πρατήρια που σφραγίζονται.