
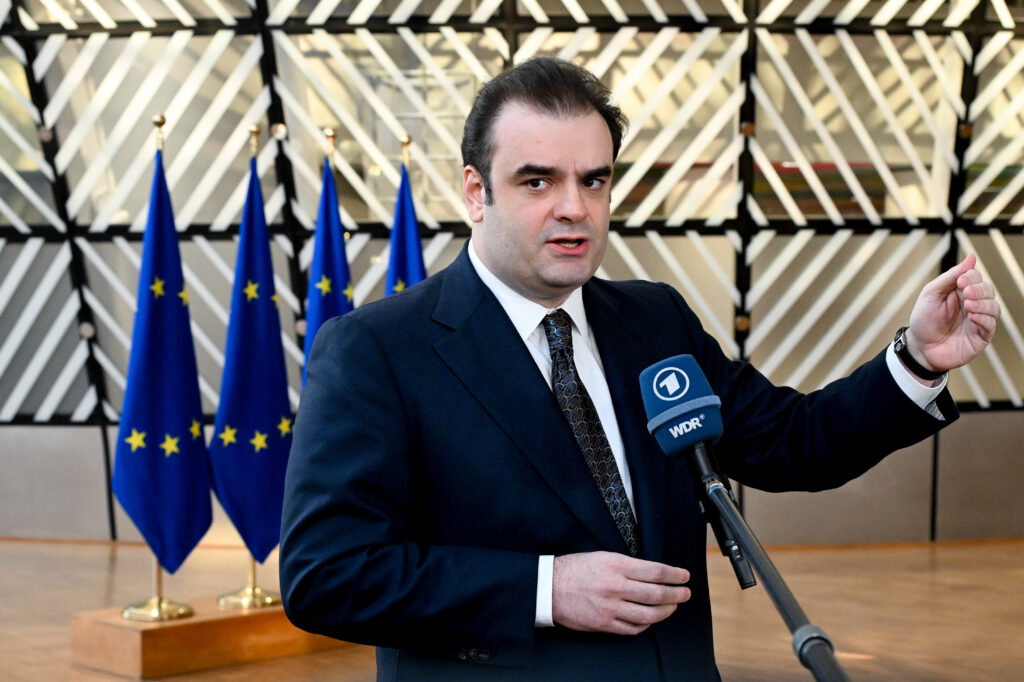


Την ανάγκη διαμόρφωσης ενός ευρωπαϊκού τραπεζικού συστήματος με τρεις διακριτές κατηγορίες χρηματοπιστωτικών ιδρυμάτων, μεγάλες πανευρωπαϊκές τράπεζες, ισχυρές περιφερειακές και μικρότερες τοπικές τράπεζες, ανέδειξε ο υπουργός Εθνικής Οικονομίας και Οικονομικών και πρόεδρος του Eurogroup, Κυριάκος Πιερρακάκης.
Σε βιντεοσκοπημένο χαιρετισμό του στην ετήσια συνάντηση του Ευρωπαϊκού Παραρτήματος της Global Alliance for Banking on Values (GABV), που πραγματοποιήθηκε στις 12 και 13 Νοεμβρίου στην Καρδίτσα, ο υπουργός υπογράμμισε ότι κάθε κατηγορία τραπεζών έχει διαφορετικό αλλά συμπληρωματικό ρόλο στη χρηματοδότηση της οικονομίας.
Παράλληλα, χαρακτήρισε την τεχνητή νοημοσύνη ως τη μεγαλύτερη ευκαιρία των τελευταίων δεκαετιών για τις μικρότερες τράπεζες, καθώς μπορεί να μεταβάλει τη σχέση μεταξύ μεγέθους, λειτουργικού κόστους και αποτελεσματικότητας.
Το τραπεζικό μοντέλο που χρειάζεται η Ευρώπη
Ο υπουργός επανέφερε την ανάγκη ολοκλήρωσης της Ευρωπαϊκής Τραπεζικής Ένωσης, επισημαίνοντας ότι ο κατακερματισμός της ευρωπαϊκής αγοράς με βάση τα εθνικά σύνορα αποτελεί εμπόδιο για την ανάπτυξη των επιχειρήσεων, τις επενδύσεις και την οικονομική μεγέθυνση.
Περιγράφοντας τη δομή του τραπεζικού συστήματος που κατά την κρίση του χρειάζεται η Ευρώπη, προσδιόρισε τρεις κατηγορίες ιδρυμάτων:
- Μεγάλες πανευρωπαϊκές τράπεζες, με την απαραίτητη κλίμακα ώστε να χρηματοδοτούν τις μεγαλύτερες ευρωπαϊκές επιχειρήσεις και να ανταγωνίζονται τους χρηματοπιστωτικούς ομίλους των ΗΠΑ και της Κίνας.
- Ισχυρές υπερ-περιφερειακές τράπεζες, με δραστηριότητα σε μία χώρα ή σε γειτονικές χώρες, οι οποίες εξυπηρετούν κυρίως τις επιχειρήσεις μεσαίου μεγέθους.
- Μικρότερες, εξειδικευμένες και τοπικές τράπεζες, που διαθέτουν γνώση συγκεκριμένων κλάδων και περιοχών, διοχετεύοντας τις τοπικές αποταμιεύσεις σε επενδύσεις στις ίδιες τις τοπικές κοινωνίες.
Όπως σημείωσε, οι τρεις κατηγορίες επιτελούν διαφορετικές λειτουργίες, τις οποίες δεν μπορούν να υποκαταστήσουν πλήρως οι υπόλοιπες. Για τον λόγο αυτό, η επόμενη φάση της ευρωπαϊκής τραπεζικής νομοθεσίας θα πρέπει να λαμβάνει υπόψη όλα τα μεγέθη και τα είδη τραπεζών.
Ιδιαίτερη έμφαση έδωσε και στην ολοκλήρωση της κοινής ευρωπαϊκής εγγύησης καταθέσεων, υπογραμμίζοντας ότι «ο καταθέτης στην Καρδίτσα πρέπει να προστατεύεται με τον ίδιο τρόπο όπως ο καταθέτης στη Φρανκφούρτη».
Η τεχνητή νοημοσύνη αλλάζει τα δεδομένα για τις μικρές τράπεζες
Ξεχωριστή αναφορά έκανε στις δυνατότητες που δημιουργεί η τεχνητή νοημοσύνη για τα μικρότερα χρηματοπιστωτικά ιδρύματα, εκτιμώντας ότι μπορεί να αποτελέσει σημαντικό ανταγωνιστικό πλεονέκτημα.
Όπως ανέφερε, η AI δεν συνιστά απειλή για τις μικρές τράπεζες, αλλά «τη μεγαλύτερη ευκαιρία που έχουν αντιμετωπίσει εδώ και δεκαετίες», καθώς και για τις μικρές επιχειρήσεις που χρηματοδοτούν.
Εξήγησε ότι το λειτουργικό κόστος αποτελούσε διαχρονικά μία από τις βασικές αδυναμίες των μικρότερων τραπεζών. Ωστόσο, η αξιοποίηση της τεχνητής νοημοσύνης μπορεί να τους επιτρέψει να επιτύχουν επίπεδα αποδοτικότητας αντίστοιχα με εκείνα πολύ μεγαλύτερων οργανισμών, περιορίζοντας το προσωπικό στις υποστηρικτικές λειτουργίες και ενισχύοντας την άμεση εξυπηρέτηση των πελατών.
Για να αξιοποιηθούν αυτές οι δυνατότητες, έθεσε ως βασικές προϋποθέσεις τη συνεργασία μεταξύ των τραπεζών, τη δημιουργία κοινών υποδομών και τον διαμοιρασμό πόρων, ώστε να περιοριστεί το κόστος λειτουργίας.
Ιδιαίτερη μνεία έκανε ο Κυριάκος Πιερρακάκης στην πορεία της Συνεταιριστικής Τράπεζας Καρδίτσας, η οποία φιλοξένησε τη διεθνή συνάντηση της GABV. Όπως ανέφερε, η τράπεζα κατάφερε να διαχειριστεί την ελληνική οικονομική κρίση χωρίς κρατική κεφαλαιακή ενίσχυση και χωρίς να ενταχθεί στο σχέδιο «Ηρακλής», διατηρώντας την κερδοφορία της κάθε χρόνο.